Author Archives: manuelgar - Paginas 3

El valor del dinero (I)

¿Por qué otorgamos valor al dinero?  Es una pregunta que nos hacemos muchas veces, y que ha sido asunto de largas cavilaciones incluso por parte de los grandes pensadores de la historia de la filosofía.   ¿Como es posible que entreguemos vestidos o alimentos a cambio de unos discos metálicos, se preguntaban?  Hoy día intercambiamos nuestro trabajo y nuestros bienes por pequeños trozos de celulosa con tinta, o incluso nos basta con una simple anotación en la contabilidad de un banco. ¿Por que?

Algunos dicen que es una convención social, otros que son los gobiernos al acuñar moneda los que otorgan valor a esos discos metálicos o trozos de celulosa.   Carl Menger, en su libro principios de economía política hizo un inconmensurable compendio y análisis de este asunto, demostrando de forma muy sencilla que el dinero tiene su origen en el libre mercado y no en ningún otro sitio o ente.

En su observación histórica, muestra como el mercado va seleccionando los bienes que se venden más fácilmente por su alta demanda.  Fue el caso de la sal, el trigo o el ganado.  Además, esos bienes debían tener ciertas propiedades que facilitasen su uso como moneda de cambio.  Por ejemplo que fuese fácil de transportar, homogéneo, relativamente escaso, divisible, que conserve su valor…   El ganado por ejemplo fue usado como moneda de cambio durante mucho tiempo porque se transportaba a si mismo, cada cabeza de ganado era bastante valiosa y relativamente homogéneo, pero sin embargo al ser perecedero conservaba su valor durante un tiempo limitado, solo era divisible una vez sacrificado y además sus divisiones ya no eran homogéneas (un jamón, una paletilla, un lomo…).

Despues de ir testeando multitud de bienes, el mercado acabó por seleccionar la playta y el oro como mejores monedas de cambio.   Con los conocimientos metalúrgicos necesarios, los metales cumplen fácilmente con los requisitos de homogeneidad y divisibilidad, además la escasez y los usos ornamentales del oro y la plata hacían que poca cantidad de metal representase mucho valor, por lo que enseguida superaron con creces al ganado en facilidad de transporte.  Además en el caso del oro su altísima densidad (casi el doble que el plomo) lo hizo extremadamente difícil de falsificar, ya que una moneda falsa es mucho más ligera que una auténtica.

El proceso de acuñación fue una invención práctica del mercado, que sirvió para estandarizar tamaños de moneda y evitar el engorroso proceso de estar pesando las pepitas de oro o plata antes de cada intercambio.  Posteriormente los Estados copiaron el invento de la acuñación, pretendiendo hacer creer que su cuño era lo que otorgaba valor a las monedas.   Pero los hechos han demostrado con tozudez que cuando ese cuño pretende representar un valor arbitrario, a los agentes económicos les trae absolutamente sin cuidado el cuño en cuestión, asignando a la moneda el valor que el mercado “considera” adecuado. La inflación o deflación monetaria es un hecho que demuestra continuamente lo que estamos exponiendo.  En ese sentido, la época en la que el dolar estuvo oficialmente vinculado a una cantidad de oro es una demostración categórica.

Más arriba decíamos que actualmente nos basta con una anotación en la contabilidad de un banco.   Las anotaciones en cuenta son también un medio de intercambio muy interesante, son muy cómodas porque por ejemplo permiten hacer grandes transacciones sin mover una sola moneda de oro de su sitio.

La banca hoy día funciona de forma que nuestras cuentas corrientes son en realidad una deuda que el banco tiene con nosotros, e intenta organizarse de forma que cuando le pidamos lo que nos corresponde, tenga suficiente para satisfacer nuestra petición.   Es decir, estas anotaciones en cuenta son crédito que nosotros le otorgamos al banco.   El crédito o promesa de pago también tiene cualidades monetarias, y las tiene por si mismo sin necesidad de estar referenciado a ningún bien, la solvencia y seriedad del deudor  pueden ser suficientes para aceptar por ejemplo un pagaré.   Además el mercado es muy capaz de valorar el valor de una deuda, basándose precisamente en la solvencia del deudor y en el valor de los bienes que estén en el activo del deudor.

Bien, dicho esto, el economista Ludwig Von Mises elaboró una teoría basándose en la obra de Carl Menger con la que explica porqué las monedas fiat (artificiales) tienen valor.  Esta teoría dice que hay que retrotraerse en el tiempo porque si tiramos del hilo de la historia de la moneda en cuestión llegaremos a un punto en que el valor de la moneda tuvo que estar ligado a algún bien (oro, plata) y que ese bien en algún momento además tuvo valor por uno o varios usos no monetarios (ornamentación, prótesis dentales, etc…).

Sin embargo, el economista Carlos Bondone sostiene que la teoría de Mises no es la más apropiada, ni tampoco una buena interpretación de la obra de Carl Menger.   Bondone propone una teoría más general y por tanto más solida en la que explica que la utilidad monetaria es una utilidad como otra cualquiera y que el mercado está perfectamente capacitado para otorgar valor a la moneda, sea esta un bien físico como el oro, o crédito como el dólar.

Muchos economistas de la escuela austriaca sostienen que la utilidad monetaria no es un fin es si mismo, argumento que me resulta difícil de aceptar desde el momento en que una gran parte de nuestras acciones económicas son pasos intermedios e incluso es habitual que actuemos sin un fin determinado, como cuando en un viaje llevamos efectivo para cualquier imprevisto.   Es más, la moneda cumple precisamente la función de neutralizar la incertidumbre.  Es muy complicado conocer nuestras necesidades a largo, medio incluso a veces a corto plazo, pero si tenemos moneda en nuestro poder, ésta  ejerce de comodín ante cualquier necesidad que nos pueda surgir.   Cualquier cosa que nos ayude a suavizar la incertidumbre del futuro es tremendamente valiosa.

No voy a negar que los bienes que tienen más de una utilidad, sea ésta final o intermedia, tienden a ser más valorados.  Lógico, porque son bienes capaces de cubrir más de una necesidad, por ejemplo el cobre se usa para hacer tuberías, cables eléctricos, o si se funde con Zinc obtenemos latón, aleación que se usaba antes en los barcos porque resistía bastante bien el agua del mar.  Si el cobre tuviese un solo uso sería entendible que el mercado le otorgase un valor inferior.   Por ejemplo, si solo sirviese para hacer tuberías.  Ahora bien, ¿Las tuberías son un fin en si mismo?, ¿ o el fin lo satisface el agua que transportan y por tanto las tuberías son un medio?.

En definitiva, sin perjuicio de que la teoría económica desarrolle el estudio y la diferenciación entre utilidades finales o intermedias, creo que como concepto general se puede afirmar que el mercado valora todo aquello que considera útil (y escaso), independientemente que dicha utilidad sea final o intermedia.  De forma que todo aquello que sea un medio de intercambio generalmente aceptado (moneda), puede ser “legítimamente” útil, y por tanto valioso, tan solo por esa razón.

Manuel Polavieja.

Bitcoins and Mises´s Regression Theorem


I am writing this post in english because I think it might be interesting to a lot of bitcoin supporters.
One of the main bitcoins flaws that austrian economists denounce is that BitCoins don´t have a non-monetary utility, therefore BitCoins don´t have any non-monetary value.    Since Mises stated this requirement on his Regression Theorem, all austrians think that this is a necessary precondition for money.

Menger observed that in a free market usually the most marketeable commodity becomes money, but he never stated that was a mandatory pre-requesite for money.  Mises Regression Theorem was a very unfortunate interpretation of Menger’s observations.

For example, the discovery of gold´s excellent monetary utility could have been achieved before it had any prior non-monetary utility.  In fact, in my opinion using gold as an ornament was a primitive form of minting what already was perceived as having good monetary properties.  Utility is what renders value, not the opposite, and money is not an exception.

Therefore, from a theoretical point of view we must consider the Regression Theorem as unnecessary because monetary utility is valuable enough by itself.  The need for liquidity is the need for certainty on future exchanges, and certainty is impossible to accomplish completely.  That´s why anything that might provide us liquidity on the near or far future is valuable.  So there is no need for previous industrial utility for a good to become money and the use of BitCoins is a categorical demonstration.   And by any means this does not imply that any medium of exchange might be qualified as money, as we will see shortly.

The economist Carlos Bondone demonstrates how the Regression Theorem is unnecessary to explain the value of currency, pages 111 through 114 of his book Theory of Economic Relativity. Carlos Bondone provides a simpler, clearer and stronger monetary theory, following Menger´s principles which Mises, Rothbard, and Hayek did not.  This is a brief summary:

Currency:  Indirect medium of exchange and unit of account.  Currency Types:

  • Money: Present good used as currency (wheat, gold, silver, deposit certificates of gold or silver, etc.).
  • Credit currency:  Any currency that is not money, it can only be credit.  Then there are the following types of credit currencies:
    • Regular Credit currency:  When the present good that cancels the debt is specified, ans so is its quality, quantity and due date.  This is the case for real bills or old bank bills that where redeemable for gold or silver.
    • Irregular Credit Currency:  When the present good that cancels the debt is not specifed or its quality or its quantity or its due date.  This is the case for fiat currencies such as dollars or euros.

As I see it, BitCoins do qualify as money when they are used as currency — which they actually are — because they are present goods, the same way that software or an mp3 file are also present goods.   And they are useful as currency because they have good properties as a medium of exchange:  They are scarce, homogeneus, difficult to fake, easy to identify (this could be improved),  easy to transport, divisible, etc.  The perceived utilitiy of these properties is what makes Bitcoins valuable.    Purchasing power is a consequence of utility, not the opposite.

It would make the BitCoins value more stable if they could be used for a non monetary purpose.  Maybe some cryptographic application?  I think that it would be a good idea for the BitCoin community to research for a non monetary utility for the BitCoins.

As long as BitCoins don´t have a non monetary utility, Mises followers are correct when they say that if BitCoins loses its currency status, then their value would drop to zero, the question is, how much value would also lose silver or gold if they were not used as currency (store of value) anymore?    BitCoins are not risk-free, as nothing in life is risk-free.

Manuel Polavieja.

Bitcoins and Mises Regression Theorem (II) –>

El tiempo como factor de producción y los tipos de interés “negativos”

Me he dado cuenta de que las teorías económicas vigentes, no suelen hablar del factor tiempo a la hora de producir bienes de capital.  No es de extrañar ya que la teoría predominante, que es la Keynesiana, deja mucho que desear en cuanto a teoría del capital.  El profesor Rallo explica muy bien esta carencia.

En mi empeño por poner en práctica la teoría del tiempo económico de Carlos Bondone, voy a intentar hacer un breve análisis de como afecta el tiempo a la producción de bienes de capital.   ¿Que necesitamos para fabricar un bien de capital como puede ser un molino o una furgoneta de reparto?   Pues casi por reducción al absurdo podriamos decir que el ingrediente principal es el tiempo ¿no es así?  Sin que transcurra tiempo, dificilmente podremos fabricar nada.

Creo que las teorías vigentes no tienen en cuenta este hecho porque lo dan por supuesto o como condición imprescindible.   Pero no creo que por eso, por su obviedad u obligatoriedad, haya que ignorar el tiempo como factor de producción, de la misma forma que lo es el acero para fabricar la furgoneta de reparto.

Por otro lado, creo que es importante destacar el papel que juega el tiempo a la hora de obtener o producir bienes presentes en oposición a los bienes futuros.   Los bienes futuros son ideas, compromisos (dentro de un mes te daré un coche), y por tanto crearlos es una tarea que consume una cantidad de tiempo muy pequeña, podríamos decir que muchas veces no será una cantidad de tiempo económicamente significativa.   Por ejemplo, crear un pagaré por 1.000.000€ puede ser cuestión de segundos.

Sin embargo los bienes económicos presentes requieren tiempo para ser obtenidos o producidos, especialmente si son escasos y/o valiosos.   Por eso es tán importante diferenciar entre el dinero y el crédito cuando ambos se utilizan como moneda.  El primero es un bien presente (oro, ganado, sal) y el segundo es un bien futuro (un pagaré o un apunte contable).    En particular, los bienes presentes que además son bienes de capital, suelen ser significativamente valorados, y los que requieren de mucho tiempo para ser producidos suelen ser valorados aún más, ya que de no ser así los empresarios no emplearían su valioso tiempo en producirlos.

El ser humano dispone de un tiempo limitado, es una cuestión natural que estamos obligados a padecer.  Por eso, desde el punto de vista de la economía, es impensable plantearse que el tiempo no tiene valor o que su valor es negativo.  Solo para un difunto esto sería cierto, pero estaremos de acuerdo que las valoraciones subjetivas de los difuntos no entran en el campo de estudio de la economía.  Buscándole tres pies al gato, podríamos decir que un suicida podría no valorar el tiempo, en este caso entonces la percepción subjetiva del suicida es que para él, el tiempo no es un bien económico.  Pero estaremos también de acuerdo en que la gran mayoría de las personas consideran valioso su tiempo, y por tanto otorgan al tiempo la categoría de bien económico.

Por eso, porque el tiempo siempre es un bien económico, y porque el precio de todo bien económico es mayor que cero (de lo contrario no sería un bien económico) el interés, que es el precio del tiempo, no puede ser negativo.    Un precio cero o negativo en economía es como en física pensar que  un objetono tiene masa o ésta es negativa.

Tampoco nos debe confundir lo que se suele llamar “tipos reales negativos”, cuando a los tipos nominales se le resta la tasa de inflación y obtenemos un resultado negativo.   Una cosa es el precio del tiempo, y otra muy distinta una depreciación de la moneda que estemos utilizando como referencia en ese momento.   La inflación no deja de ser una prima de riesgo por impago que se añade al tipo nominal.

Por otro lado, tampoco me gustaría olvidarme de mencionar que es un hecho que el mercado a veces ha descontado “tipos nominales negativos”, por ejemplo las T-Bill a corto plazo cuando la crisis de Lehman.   Pero entiendo que la interpretación correcta de ese hecho es que los compradores de letras estaban demandando (pagando) por mantener su capital a salvo (una especie de pago por servicios de custodia), no debemos entender que estuviesen pagando por prestar.   Esta situación se debe a que el mercado elige de lo peor lo menos malo y ante un temor de quiebra bancaria generalizada, se percibía que el aun solvente Estado americano era una mejor opción que cualquier banco, ya que “gracias” a la reserva fraccionaria no existe la opción de acceder a un verdadero servicio de depósito.

Confusión entre dinero y crédito II

Siguiendo el post anterior sobre la diferencia que existe entre dinero y crédito, voy a hacer una actualización muy breve sobre el tema.  Básicamente se trata de una serie de implicaciones que, a diferencia del dinero (oro, plata, etc.), tiene el uso del crédito como moneda :

  1.  Todo crédito tiene un inicio y un fin, por tanto la moneda basada en crédito tiene una existencia limitada en el tiempo, cuando se amortiza o se impaga, la moneda ligada al crédito sencillamente desaparece del sistema monetario, de la misma forma que apareció.
  2. Por tanto toda moneda creada a partir de crédito es inflacionaria en el momento de su creación y deflacionaria el resto de su existencia.
  3. Cuanto más crédito [deuda] se cree y se monetice, mayor será el flujo de amortizaciones, de forma que cuanta más deuda exista, más crédito nuevo hace falta para mantener creciente el montante total de deuda y por tanto la oferta monetaria.
  4. Si emitimos más moneda [crédito] para solucionar el punto anterior, vamos a peor, ya que seguimos añadiendo más flujo de amortizaciones [deflacionario] al sistema monetario.

Por eso, una burbuja de crédito solo puede acabar de una forma, la única clave del asunto es cuando.

Manuel Polavieja.

La demanda de materias primas y el Baltic Dry Index

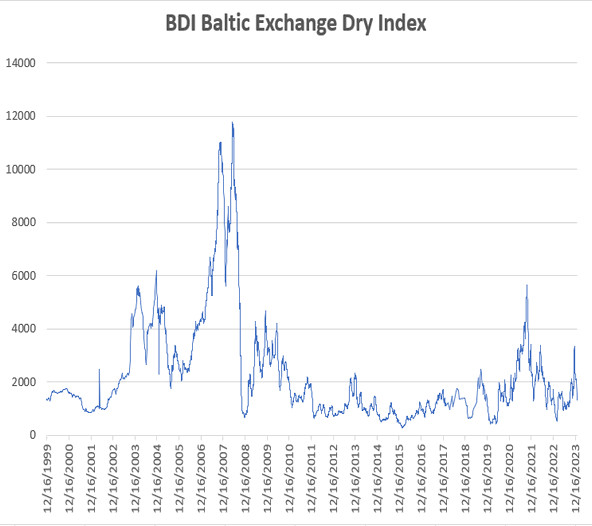
El Baltic Dry Index se encamina a los mínimos de 2008. ¿Los cargueros van vacíos y al mismo tiempo los precios de las materias primas por las nubes? De incremento de demanda lo siento pero nada de nada. ¿Sera escasez? Entonces si los precios del petroleo, del algodon, del trigo, del cobre, del hierro, de la tripa de cerdo, del zumo de naranja congelado, “suben” tanto es porque se están acabando todos a la vez. Vaya, que casualidad!

BDI

BDI

El análisis técnico y la Teoría del Valor Subjetivo

El análisis técnico de los mercados financieros suele ser infravalorado por la gran mayoría de los economistas en favor del análisis fundamental.   Esto se debe a que la mayoría de las teorías económicas vigentes todavía siguen aferradas parcialmente a la teoría del valor objetivo.   Es decir, se basan en que es posible calcular el valor de un bien analizando los elementos que lo componen.   Por ejemplo, que el precio del pan dependerá del precio del trigo, del coste de convertirlo en harina, el coste de amasarlo, hornearlo y transportarlo, etc.

Sin embargo, la Teoría del Valor Subjetivo (TVS) cuyo desarrollo culminó Carl Menger, demuestra que el precio de los bienes se determina en el intercambio, que refleja la valoración subjetiva que las partes hacen de la utilidad de los bienes intercambiados, y que son los costes los que se adaptan al precio fijado por el mercado, no al revés!!.  Menger propone que el valor de los bienes de orden superior (los que sirven para producir otros bienes) depende a su vez del valor de los bienes que produce.   Esta premisa se puede generalizar, ya que si el valor de los bienes de orden inferior (los bienes de consumo) se rige por la teoría del valor subjetivo, entonces los bienes de orden superior también.

Además, podríamos generalizar la propuesta de Menger desde el punto de vista de la necesidad que satisfacen los bienes (utilidad).  Así, los bienes de orden superior también son valorados en función de su utilidad.    Tal y como lo expresa Carlos Bodone:

“…cualquier bien económico surge como consecuencia de que satisface una necesidad humana, no importa en cuál de las etapas esté ubicada esa necesidad, en cuanto a si la hace satisfaciendo una necesidad derivada de la posición de orden superior o inferior; en otras palabras, descubierto el instrumento de capital que permite mayor productividad ya está la necesidad de utilizarlo. De allí deriva su condición de bien económico y formará sus precios incidido por las valoraciones subjetivas.” (Bondone, 2006 p. 97)

Las acciones son bienes de orden superior, que son valoradas principalmente porque dan derecho a participar en el negocio del que son título de propiedad.  Cuando las acciones cotizan en un mercado organizado, la valoración subjetiva de los que participan en ellas queda reflejada en el precio fruto de los intercambios (compras y ventas) de acciones.

La utilidad final que todo poseedor de acciones espera de ellas, es que le aporten un beneficio económico, mediante una combinación de plusvalías y/o dividendo que reporte ganancias netas.  Por otro lado, como ya sabemos por la TVS, las valoraciones subjetivas tienen un carácter ordinal, es decir, están sujetas al orden o prioridad de necesidades del individuo que valora.

Por eso, cuando alguien se dispone a comprar o vender acciones, son mucho más importantes sus propias circunstancias que las circunstancias de la empresa cotizada.    Lo que más les suele importar a  todos los inversores es si van ganando o perdiendo, o también suele ser muy determinante sus necesidades de liquidez.

Por ejemplo, si alguien acumula una rentabilidad del 300% en unas acciones, entra dentro de toda lógica que decida vender y hacer caja aun cuando piense que las perspectivas futuras de la empresa cotizada sean muy buenas.  Lo mismo si va perdiendo un 30%, por miedo a estar equivocado y perder aun más puede decidir vender, aunque realmente piense que las perspectivas de la empresa cotizada son buenas, pero la sensación de estar perdiendo con su inversión le lleve a no entender lo que está pasando y por tanto decida salir de esa situación que es insatisfactoria para él.

El análisis técnico lo que pretende es observar lo que los participes están haciendo, y si la tendencia general es compradora o vendedora porque en definitiva son las compras y las ventas, y solo las compras y las ventas, las que determinan el precio de las acciones y por tanto su tendencia.

El análisis técnico proporciona herramientas para intentar detectar tendencias y también para intentar detectar situaciones de extremos de mercado.  Con extremos de mercado me refiero a situaciones de pánico o de euforia.   Detectar estos extremos de mercado es muy valioso para no comprar acciones donde “ya está todo el pescado vendido” (euforia) o para detectar buenas oportunidades en situaciones en que se venden acciones a precios de ganga (pánicos).

En un próximo artículo entraré un poco más en detalle sobre el análisis técnico.

cualquier bien económico surge como consecuencia de que satisface una necesidad
humana, no importa en cuál de las etapas esté ubicada esa necesidad, en cuanto a si la hace satisfaciendo
una necesidad derivada de la posición de orden superior o inferior; en otras palabras, descubierto el
instrumento de capital que permite mayor productividad ya está la necesidad de utilizarlo. De allí deriva
su condición de bien económico y formará sus precios incidido por las valoraciones subjetivas

Los especuladores y el diferencial con Alemania

Me sorprende la impunidad con la que algunos han echado la culpa a los malvados especuladores del lamentable estado de la deuda del Reino de España.

Creo que alguien que tenga mínima cultura financiera sabrá que los grandes patrimonios (fortunas personales, saldos de tesorería de multinacionales, fondos de inversión) que están en liquidez no se dejan en la cuenta corriente de la caja de ahorros del pueblo o se ponen a plazo fijo.   Lo más habitual es que si se quiere mantener líquido y no correr riesgos se coloque en renta fija soberana, como bonos, obligaciones, o letras del tesoro.   Dependiendo de si el propietario piensa que va a necesitarlo antes o después elegirá un plazo más corto o mas largo.   Hay dos razones fundamentales para esto:

  1. Obtener algo de rentabilidad.
  2. Los titulos-valores como son los bonos están en las entidades financieras en “puro” depósito (custodiados).  Es decir, a diferencia de una cuenta corriente, la entidad no puede disponer de los bonos para prestarlos por ahí.

Pues bien, si estos grandes patrimonios tienen comprados bonos españoles y no ven más que incompetencia por parte de quien ha de responder por esos compromisos (el gobierno), ¿son tan malvados por deshacerse de un activo que consideran arriesgado?

Es más, como ya hemos explicado esos patrimonios una vez vendidos los bonos españoles no se quedarían en la cuenta corriente, por seguridad se ubicarían en otro activo seguro.  ¿Que pais de nuestro entorno, que maneje nuestra misma moneda parece mas seguro?:  Alemania.

Conclusión:  Venta de bonos españoles y compra de bonos alemanes.  Sube el precio del bono alemán y baja el bono español.   ¿De verdad es tan misterioso y maquiavelico que suba el diferencial?

Hay que ver, que malvados son estos especuladores.  Dice uno de barba: “!!Basta ya de la dictadura de los mercados!!”  ¿Dictadura?, pues entonces protesta también cuando se les pida financiación en un principio, caradura.

El valor de las bolsas vs. PIB

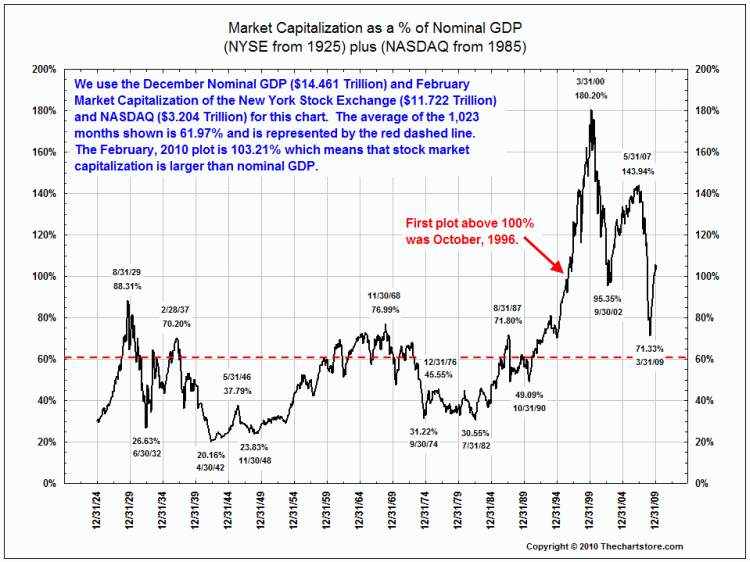
Otro ratio muy interesante.  Este es el valor del mercado bursátil dividido por el PIB (al ser un ratio, nos libramos de la tremenda distorsión que introducen las fluctuaciones del dólar).   Se puede ver la fuerte sobrevaloración histórica que aun padecemos.

Algunos dirán, ya… pero es que en 1950 el desarrollo y la tecnología era muy inferior (Internet, ordenadores, transporte, comunicaciones, etc…).  Vale, entonces porque esa tecnología no se refleja también en el PIB ¿o es que aun no ha dado tiempo?

En mi opinión cualquier valor por encima del 60% es muy peligroso.

Es también muy elocuente el gráfico que representa la proporción de deuda en relación con el PIB.

La mayor burbuja de crédito de la historia

El gráfico es elocuente.  Representa la relación entre el total de deuda en los EEUU (publica y privada) en relación con el PIB, lo bueno es que tanto la deuda (numerador) como el PIB (denominador) estan expresados en dólares, con lo que el gráfico está totalmente libre de cualquier distorsión por inflación o deflación.  Esto solo puede acabar de una forma y creo que la única cuestión es cuando.


Por cierto, para los inflacionistas: Oberservad el nivel de deuda que había en 1970. Cuando el nivel de deuda es bajo el escenario de inflación es mucho más factible, ya que hay mucho margen para crear nueva deuda y monetizarla. Cuando el nivel de endeudamiento es tan alto, es poco probable esperar una inflación o hiperinflación porque es muy dificil ya generar nueva deuda que monetizar y sobre todo, que cuanto más deuda hay creada más amortizaciones se generarán, y más dificil es que crezca el nivel de deuda global.

La consecuencia más probable de la gran burbuja de crédito que refleja este gráfico es una fuerte contracción del crédito, es decir: deflación.

El verdadero problema de la moneda fiduciaria

El profesor Fekete ha comenzado el año escribiendo tres nuevos artículos.    El primero de ellos titulado “Una navegación segura requiere una medición adecuada” denuncia la falta de una unidad de medida estable con la que realizar el cálculo económico.   A lo largo del artículo hace una exposición resumida de la definición de dinero, con la que disentimos profundamente ya que comete el grave error de unificar los conceptos moneda y dinero en uno solo, que tal y como explicamos aquí conduce a una serie de gravísimos problemas teóricos.  Aún así, no le falta razón al profesor al protestar por una falta de unidad de cuenta estable, y en este sentido de nuevo el economista Carlos Bondone aporta una solución en su Teoría de la Relatividad Económica (capitulos X, XI y XII) al proponer un nuevo modelo contable donde se registren separadamente los bienes presentes y los bienes futuros.

En el siguiente artículo titulado Oro y Miel, que es en realidad una carta dirigida al presidente de la Reserva Federal de Kansas Thomas Hoening, Fekete explica como debería reinstaurarse el patrón oro, sin “olvidar” esta vez el mercado de las “Real Bills”.  En el punto (3) hace una interesantísima observación y es que el papel del oro no es tanto estabilizar los precios en general sino estabilizar el precio del crédito en particular, es decir estabilizar la tasa de interés.

En este sentido, estoy de acuerdo en que lo verdaderamente grave es la “distorsión” de los tipos de interés, pero difiero de la interpretación de Fekete sobre la causa de esa distorsión, que se refleja actualmente en una estructura descendiente de los tipos de interés.   La simple propensión de los agentes por endeudarse puede ser condición suficiente para generar unos tipos de interés descendientes:

  • Para empezar, cuando la mayoría de los agentes decide que quiere endeudarse y además de ellos depende elegir el sistema monetario, se adoptará el sistema que permita lo que ellos pretenden.  Si se han decapitado reyes, ¿como no va a derogarse el patrón oro si es lo que demandan los agentes ya sea por activa o por pasiva?.   Además los banqueros, especialisas en los asuntos del dinero y en comerciar con el crédito, siempre estarán dispuestos a utilizar su importante influencia para apoyar cualquier iniciativa en esa dirección.
  • Una vez que se abre la autopista del endeudamiento (moneda fiduciaria, reserva fraccionaria…), la carrera de la expansión del crédito solo llevará a unos tipos de interés descendientes, por el simple hecho de que cuanta más gente haya endeudada, quedará menos gente con capacidad para endeudarse.   Si lo llevamos a un extremo, cuando todo el mundo está endeudado al máximo de su capacidad, la demanda de crédito sera 0.  Y cuando un bien (el crédito) carece de demanda, su precio (el interés) es 0.
  • No debemos confundir el tipo de interés con la prima de riesgo por inflación.   Una de las consecuencias de la expansión del crédito y su monetización es la inflación, pero este fenómeno no tiene ninguna relevancia en la tasa de interes real o “natural”.  Es tan solo una prima de riesgo por impago parcial al esperar el acreedor una depreciación del bien prestado durane la vida del préstamo.  Como explicamos aquí el interés es el precio del crédito, y el crédito es intercambio de tiempo económico.

Finalmente estoy de acuerdo con el pronóstico deflacionista de Fekete para esta crisis, primero deflación y después hiperinflación.  Estamos viviendo el final de una gran burbuja de crédito, la consecuencia de 100 años de expansión de crédito e inflación será una contracción crediticia de similares proporciones.  Es sorprendente que la mayoría de los economistas, incluyendo muchos austriacos, no se den cuenta de que cuanto mayor es la cantidad de deuda emitida, más difícil se hace su expansión.   La corriente de amortizaciones y/o impagos de deuda crece en proporción con la cantidad de deuda existente en el sistema.  Llegado un punto, por mucha cantidad de deuda nueva que se genere no podrá contrarrestar el flujo de amortizaciones.   Es contabilidad básica.